lunes, 28 de abril de 2014
Plan de empresa.
Definición: Un plan de negocios es una declaración formal de un conjunto de
objetivos de una idea o iniciativa empresarial, que se constituye como
una fase de proyección y evaluación. Se emplea internamente por la
administración para la planificación de la empresa y complementariamente, es útil para convencer a terceros, tales como bancos o posibles inversores

lunes, 21 de abril de 2014
LA NEGOCIACIÓN COLECTIVA.
Sindicato: Asociación de trabajadores creada con el fin de defender los intereses económicos y laborales de sus miembros.
Patronal: Colectividad de los empresarios o patronos,normalmente asociados.
Negociación colectiva: La negociación colectiva es aquella que se realiza entre los trabajadores de una empresa, normalmente (aunque no siempre) reunidos a través de un sindicato o grupo de sindicatos y la empresa o representantes de empresas del sector. La finalidad de la negociación es llegar a un acuerdo en cuanto a las condiciones laborales aplicables a la generalidad de los trabajadores del ámbito en el que se circunscribe la negociación (contrato o convenio colectivo de trabajo).
Convenio colectivo: Un convenio colectivo es un acuerdo entre representantes de las empresas como los representantes de los trabajadores como resultado de una negociación colectiva en materia laboral. Mediante un convenio colectivo, empresarios y trabajadores regulan las condiciones de trabajo y productividad, y como contrapartida se pactan una serie de obligaciones recíprocas que acuerdan una paz laboral.
Huelga: Paro voluntario en el trabajo por parte de los trabajadores con el fin de obtener ciertas mejoras laborales.
Cierre Patronal: El cierre o paro patronal, también conocido por su nombre inglés de lock-out (literalmente "cerrar y dejar fuera", expresión utilizada en inglés para referirse al apagado o puesta fuera de servicio de una máquina) es una medida de acción directa que consiste en la paralización total o parcial de las actividades de uno o varios establecimientos o actividades económicas, por decisión del empresario o patrón.A diferencia del derecho de huelga de los trabajadores, internacionalmente no hay ninguna norma que reconozca al paro patronal como derecho. El cierre patronal puede estar dirigido contra los trabajadores, especialmente los sindicatos, para evadir sus peticiones laborales, o contra el Estado, con el fin de forzarlas a cambiar determinada política pública, o como expresión de descontento contra determinado gobierno.
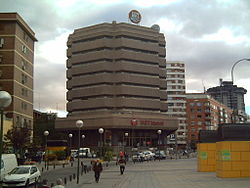
 Sede de UGT en Madrid.
Patronal: Colectividad de los empresarios o patronos,normalmente asociados.
Negociación colectiva: La negociación colectiva es aquella que se realiza entre los trabajadores de una empresa, normalmente (aunque no siempre) reunidos a través de un sindicato o grupo de sindicatos y la empresa o representantes de empresas del sector. La finalidad de la negociación es llegar a un acuerdo en cuanto a las condiciones laborales aplicables a la generalidad de los trabajadores del ámbito en el que se circunscribe la negociación (contrato o convenio colectivo de trabajo).
Convenio colectivo: Un convenio colectivo es un acuerdo entre representantes de las empresas como los representantes de los trabajadores como resultado de una negociación colectiva en materia laboral. Mediante un convenio colectivo, empresarios y trabajadores regulan las condiciones de trabajo y productividad, y como contrapartida se pactan una serie de obligaciones recíprocas que acuerdan una paz laboral.
Huelga: Paro voluntario en el trabajo por parte de los trabajadores con el fin de obtener ciertas mejoras laborales.
Cierre Patronal: El cierre o paro patronal, también conocido por su nombre inglés de lock-out (literalmente "cerrar y dejar fuera", expresión utilizada en inglés para referirse al apagado o puesta fuera de servicio de una máquina) es una medida de acción directa que consiste en la paralización total o parcial de las actividades de uno o varios establecimientos o actividades económicas, por decisión del empresario o patrón.A diferencia del derecho de huelga de los trabajadores, internacionalmente no hay ninguna norma que reconozca al paro patronal como derecho. El cierre patronal puede estar dirigido contra los trabajadores, especialmente los sindicatos, para evadir sus peticiones laborales, o contra el Estado, con el fin de forzarlas a cambiar determinada política pública, o como expresión de descontento contra determinado gobierno.
Los principales sindicatos españoles:


- Agrupación de los Cuerpos de la Administración de Instituciones Penitenciarias (ACAIP)
- Alternativa Sindical de Trabajadores (AST)
- Asociación Agraria Jóvenes Agricultores (ASAJA)
- Asociación Nacional de Profesionales de la Enseñanza (ANPE)
- Central Sindical Independiente y de Funcionarios (CSI-F)
- Comisiones Obreras (CC.OO.)
- Confederación de Sindicatos de Trabajadores de la Enseñanza (STEs)
- Confederación General del Trabajo (CGT)
- Confederación Nacional del Trabajo (CNT)
- Coordinadora de Organizaciones de Agricultores y Ganaderos (COAG)
- Coordinadora Obrera Sindical (COS)
- Eusko Langileen Alkartasuna-Solidaridad de los Trabajadores Vascos (ELA-STV)
- Langile Abertzaleen Batzordeak (LAB)
- Sindicato Andaluz de Trabajadores (SAT)
- Sindicato de circulación ferroviario (SCF)
- Sindicato de Empleados de la Caja de Ahorros y Pensiones de Barcelona (SECPB)
- Sindicato de Enfermería (SATSE)
- Sindicato de Médicos de Asistencia Pública (SIMAP)
- Sindicato de Trabajadores de Comunicaciones (STC)
- Sindicato Labrego Galego (SLG-CC.LL.)
- Sindicato Obrero Canario (SOC)
- Sindicato Unitario (SU)
- Solidaridad Obrera (SO)
- Unió de Pagesos
- Unión de Pequeños Agricultores y Ganaderos (UPA)
- Unión General de Trabajadores (UGT)
- Unión Nacional de Trabajadores (UNT)
- Unión Sindical Independiente de Trabajadores - Empleados Públicos (USIT-EP)
- Unión Sindical Obrera (USO)
- *Sindicato de Bases (COBAS)
CONTRATO DE TRABAJO.
Definición: Acuerdo por el cual una persona natural
(trabajador) se obliga a prestar un servicio personal a otra persona
natural o jurídica (empleador), bajo dependencia o subordinación y a
cambio de un salario.
Elementos
Prestación personal del servicio: El trabajador debe prestar el servicio personalmente, bajo las condiciones acordadas y sin cederlo a otra persona.
Dependencia o subordinación: Facultad del empleador para exigir el cumplimiento de ordenes e instrucciones relacionadas con el tiempo, modo, cantidad, calidad y forma de ejecutar la labor contratada, e imponer condiciones o reglamentos.
Remuneración o salario: consecuencia del hecho del trabajo, a cargo del empleador en dinero o especie, que no podrá ser modificado sin acuerdo con el trabajador.
- Contrato indefinido
- Contrato indefinido de fijos-discontinuos
- Contratación de minusválidos
- Contrato para el fomento de la contratación indefinida
- Contrato para la formación
- Contratos en prácticas
- Contrato temporal para trabajadores desempleados en situación de exclusión social
- Contrato de obra o servicio determinado
- Contrato eventual por circunstancias de la producción
- Contrato de interinidad
- Contratación en sustitución por anticipación de la edad de jubilación
- Contrato de relevo
- Contrato a tiempo parcial
- Contratos de inserción
- Contrato de trabajo de grupo
- Contrato de trabajo a domicilio
Derechos y deberes del trabajador.

Elementos
Prestación personal del servicio: El trabajador debe prestar el servicio personalmente, bajo las condiciones acordadas y sin cederlo a otra persona.
Dependencia o subordinación: Facultad del empleador para exigir el cumplimiento de ordenes e instrucciones relacionadas con el tiempo, modo, cantidad, calidad y forma de ejecutar la labor contratada, e imponer condiciones o reglamentos.
Remuneración o salario: consecuencia del hecho del trabajo, a cargo del empleador en dinero o especie, que no podrá ser modificado sin acuerdo con el trabajador.
Los derechos derivados del contrato de trabajo generalmente prescriben 3 años después de que se hacen exigibles.
Tipos.
En la actualidad existen 16 tipos de contrato, pero este es un número relativo que cambia en función de las nuevas leyes
- Contrato indefinido
- Contrato indefinido de fijos-discontinuos
- Contratación de minusválidos
- Contrato para el fomento de la contratación indefinida
- Contrato para la formación
- Contratos en prácticas
- Contrato temporal para trabajadores desempleados en situación de exclusión social
- Contrato de obra o servicio determinado
- Contrato eventual por circunstancias de la producción
- Contrato de interinidad
- Contratación en sustitución por anticipación de la edad de jubilación
- Contrato de relevo
- Contrato a tiempo parcial
- Contratos de inserción
- Contrato de trabajo de grupo
- Contrato de trabajo a domicilio
Derechos y deberes del trabajador.
Todos los derechos de la persona trabajadora, son obligaciones para la empresa y viceversa. Hay que ceñirse en esta materia al Estatuto de los Trabajadores y a los Convenios Colectivos de cada empresa.
Los derechos y deberes más importantes del trabajador/a son los que se detallan a continuación:
Derechos del trabajador/a:
- A la ocupación efectiva durante la jornada de trabajo.
- A la promoción y formación en el trabajo (ascensos, cursos de formación y adaptación, etc.)
- A no ser discriminados/as para acceder a un puesto de trabajo.
- A la integridad física y a la intimidad.
- A percibir puntualmente la remuneración pactada.
- A las vacaciones.
- Los demás que se establezcan en el contrato de trabajo.
Deberes del trabajador/a:
- Cumplir las obligaciones concretas del puesto de trabajo conforme a los principios de la buena fe y diligencia.
- Cumplir las medidas de seguridad e higiene que se adopten.
- Cumplir las órdenes e instrucciones de la empresa en el ejercicio de su función directiva.
- No realizar el mismo trabajo para otra empresa que desarrolle la misma actividad.
- Contribuir a mejorar la productividad.
- Los demás que se establezcan en el contrato de trabajo.
lunes, 31 de marzo de 2014
La escuela de las relaciones humanas.
Elton Mayo. (1880-1949)
Fue un teórico social, sociólogo y psicólogo industrial especializado en teoría de las organizaciones, las relaciones humanas y el movimiento por las relaciones humanas.
Aportaciones de la psicología y la sociología.
Las aplicaciones de la psicología al ámbito de la producción y del trabajo se conocen como psicología industrial, cuyos autores empezaron a preocuparse por el análisis de la motivación en el trabajo.
Desde la sociología, también se comenzó a estudiar el mundo del trabajo dando lugar a al sociología industrial.
Entre sus aportaciones destaca el descubrimiento de la organización informal.

La escuela clásica.
Frederick W. Taylor (1856-1915) fue un ingeniero mecánico y economista estadounidense, promotor de la organización científica del trabajo y es considerado padre de la Administración científica.
Los principios más destacados del taylorismo son:
-Aplicación de método científicos a la organización.
-Separación radical entre dirección y trabajo.
-Organización funcional.
-Selección de personal más idóneo.
-Remuneración que incentive el esfuerzo.
-Control del rendimiento.

Henry Fayol. (Estambul, 1841 - París, 1925).
Fue uno de los principales contribuyentes al enfoque clásico de la administración.
Los principios de administración de Fayol.
Fayol dividió las operaciones industriales y comerciales en catorce grupos:

Los principios más destacados del taylorismo son:
-Aplicación de método científicos a la organización.
-Separación radical entre dirección y trabajo.
-Organización funcional.
-Selección de personal más idóneo.
-Remuneración que incentive el esfuerzo.
-Control del rendimiento.
Henry Fayol. (Estambul, 1841 - París, 1925).
Fue uno de los principales contribuyentes al enfoque clásico de la administración.
Los principios de administración de Fayol.
Fayol dividió las operaciones industriales y comerciales en catorce grupos:
- División del trabajo: Induce a la especialización y por lo tanto promueve eficiencia.
- Autoridad y responsabilidad: Quien tiene el poder avalado por un cargo, tiene que responder por los resultados de su gestión.
- Disciplina: Es sinónimo de respeto.
- Unidad de mando: Cada empleado tiene que responder a un solo jefe.
- Unidad de dirección: Todos los miembros de una organización deben trabajar en pos de los mismos objetivos.
- Subordinación del interés particular al general: Son prioritarios los intereses de la organización y luego los personales.
- Remuneración del personal: La retribución por el trabajo debe ser acorde a las tareas desempeñadas y justa.
- Jerarquía: Representa la cadena de mando, quién manda a quién. Hay que respetarla dirigiéndose al inmediato superior/inferior.
- Orden: Se puede sintetizar con la frase “un lugar para cada cosa y cada cosa en su lugar” . De esta forma se evitan demoras en búsquedas infructuosas de por ejemplo las herramientas de trabajo.
- Equidad: Es sinónimo de justicia y trato igualitario para con todos los empleados.
- Estabilidad del personal: Se le debe dar al trabajador el tiempo suficiente para aprender y asimilar las tareas encomendadas.
- Iniciativa: Se debe estimular y valorar los aportes efectuados por el personal que favorezcan a la empresa.
- Unión del personal: Se refiere a la armonía en los vínculos para que el clima laboral sea agradable.
- Centralización: Se refiere a la afluencia hacia la cabeza de mando quien tomara las decisiones. Cuanto más grande sea la organización menor será la centralización.
La función de organización.
Concepto.
Consiste en definir las tareas que se van a desarrollar, dividir y distribuir el trabajo entre las personas que las van a realizar, determinar las relaciones que deben existir entre ellas y fijar su responsabilidades, con la intención de obtener los objetivos previsto de la forma más eficaz.
Principales principios organizativos.
1. Principio de autoridad y jerarquía: Es el poder que da derecho a dirigir un grupo de personas. En las empresas este grupo deriva de los propietarios del capital y se ejerce a través de los administradores en quienes aquellos delegan.
2. Principio de unidad de mando: Es un principio derivado del de autoridad y jerarquía según el cual cada persona solo debe depender de un solo jefe.
3.Principio de delegación de autoridad: Consiste en asignar una tarea a un subordinado. Dotándole de libertad y autoridad para desempeñarla.
4.Centralización y desentralización: Cuando el poder para adoptar decisiones se concentra en un solo punto.
5.Principio de alcance o ámbito del control: Hace referencia al número de persona que puede tener un jefe bajo su supervisión.
6.Principio de motivación y participación: La participación de los trabajadores así como la creación de equipos de trabajo, son factores que favorecen su motivación y compromiso con la empresa.
lunes, 17 de marzo de 2014
La marca.
La marca es el nombre, símbolo, o logotipo o una combinación de ellos, que identifica los productos de una empresa y los diferencias de los de la competencia.
Tipos.
-Marcas únicas: Una empresa utiliza la misma marca para todas sus gamas de productos. Ej: Philips.
-Marcas múltiples: Otras empresas utilizan marcas distintas para cada uno de sus productos. Ej: Ariel.
-Marcas de distribuidor o marcas blancas: Los grandes distribuidores suelen comercializar productos con sus propias marcas. Ej: Mercadona.
El Producto.
El producto es todo bien o servicio que se ofrece en el mercado para satisfacer una necesidad.
Diferencia entre gama y línea de productos.
El conjunto o surtido de productos que vende a una empresa se denomina gama o cartera de productos.
Dentro de la gama, los productos que satisfacen necesidades similares conforman lo que se denomina una línea de productos.
La amplitud de la gama de productos se mide por el número de líneas distintas que la integran.
La profundidad de la línea es el número de versiones de cada línea.
Ciclo de vida de un producto.
Es el modelo que establece que las ventas de un producto pasan por cuatro etapas desde que se lanza al mercado hasta que desaparece.
Las etapas son:
1.Etapa de introducción o lanzamiento.
2.Etapa de crecimiento.
3.Etapa de madurez.
4.Etapa de declive.
lunes, 10 de marzo de 2014
Investigación de mercado.
La investigación de mercado consiste en la obtención y el análisis de la información que la empresa necesita para tomar sus decisiones de marketing.
Fases de una investigación.
1. Definir el problema y los objetivos de la investigación.
2. Diseño del plan de investigación.
3.Búsqueda y obtención de la información.
- Información secundaria.
-Información primaria
Fases de una investigación.
1. Definir el problema y los objetivos de la investigación.
2. Diseño del plan de investigación.
3.Búsqueda y obtención de la información.
- Información secundaria.
-Información primaria
El mercado y la demanda.
Definición: Desde el punto de vista del marketing, el mercado se define como el conjunto de consumidores que comparten una misma necesidad, que están dispuestos a satisfacerla y que tienen capacidad económica para ello.
Clases de mercados:
1. Por el grado de competencia, pueden ser de competencia perfecta o imperfecta.
2. Según sea la posibilidad de expansión del mercado, se distinguen entre:
-Mercado actual: formado por los consumidores existentes en el momento en el que se realiza el análisis.
-Mercado potencial: resulta de sumar a los consumidores actuales los que podían llegar a serlo.
-Mercado tendencial: se refiere a la evolución futura del mercado.
3.Por el motivo de compra, se distingue entre:
-Mercados de consumo: en los que los bienes y servicios ofrecidos se dedican a satisfacer necesidades de las familias.
-Mercados industriales: En los que oferentes y demandantes son empresas que intercambian bienes para la producción de otros bienes.
Definición de Mercado: Es la cantidad global de ventas que generan en ese mercado en un periodo de tiempo y en un espacio geográfico determinado.
La proporción de ventas de una empresa respecto de las ventas totales del mercado de un producto representa la cuota de mercado de esa empresa.
lunes, 3 de marzo de 2014
Solución Tema 12 y 13.
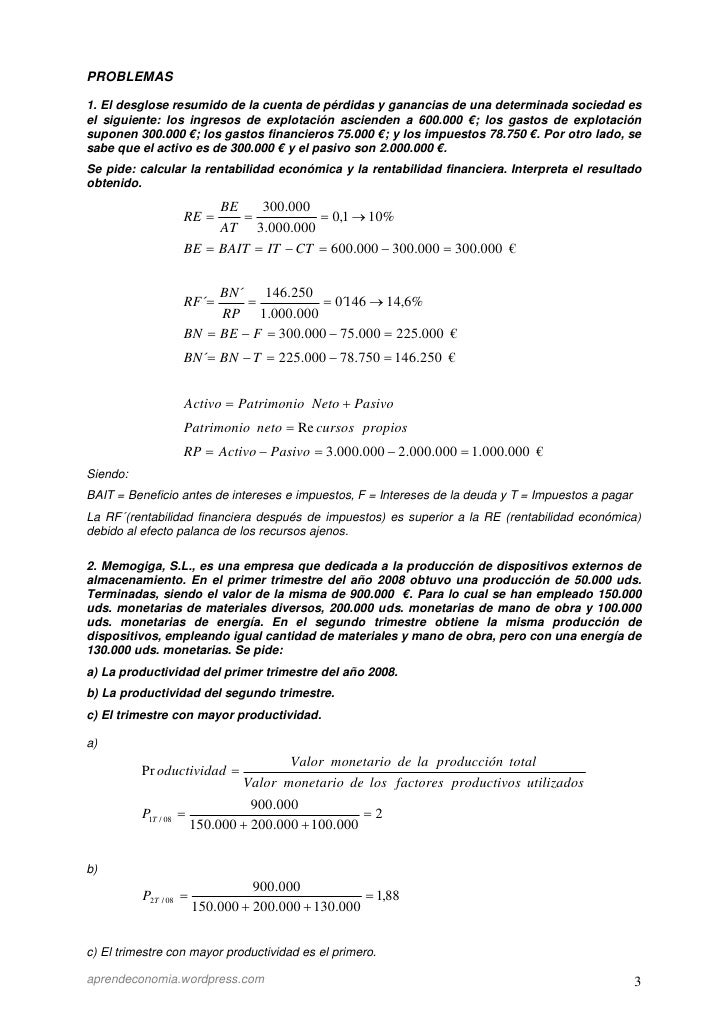
1.El desglose resumido de la cuenta de pérdidas y ganancias de una determinada sociedad es el siguiente, los ingresos de explotación ascienden a 600.000€, los gastos de explotación suponen 300.000€, los gastos financieros 75.000€ y los impuestos 78.750€. Por otro lado, se sabe que el activo es de 3.000.000€ y el pasivo son de 2.000.000€.
SE pide: Calcular la rentabilidad económica y la rentabilidad financiera. Interpreta el resultado obtenido.
Re= BAIT/A x 100
R.explotación (BAIT)=Ie-Ge=600.000-300.000=300.000
R.ECONÓMICA= (300.000/300.00) x 100 = 10%
R.FINANCIERA=146.250/1.000.000=0.14%
En conclusión, esto nos quiere decir que los recursos propios de la empresa le saca una rentabilidad financiera del 14.625%.
2. Realice el balance ordenado por masas patrimoniales de la empresa "Loyros" a partir de las cuentas expresadas en euros en la siguiente tabla:
Efectos a pagar a corto plazo: 2.000
Deudas a largo plazo: 500
Reservas estatutarias: 1000
Capital: 2000
Amortización A. I material: 110
Caja, Euros: 800
Proveedores: 3000
Construcciones: 4.110
Productos terminados: 2.700
Clientes: 1.000
Por otro lado, calcule el Fondo de Maniobra, así como el ratio de Liquidez (Activo corriente/Pasivo corriente). Comente los resultados anteriores.
ACTIVO NETO+PASIVO
ACTIVO NO CORRIENTE 4000 NETO 3000
INMOVILIZADO MATERIAL -Capital 2000
-Construcciones 4110 -Reservas estatuarias 1000
-Amortizacion AI (-110)
ACTIVO CORRIENTE 4500 PASIVO NO CORRIENTE 500
EXISTENCIAS -Deudas a largo plazo 500
-Productos terminados 2700
REALIZABLE PASIVO CORRIENTE 5000
-Clientes 1000 -Efectos a pagar.. 2000
DISPONIBLE -Proveedores 3000
-Caja, euros 800
TOTAL 8500 TOTAL 8500
FM= AC-PC= 4500-5000=-500
Ratio de liquidez=AC/PC= 0.9
El fondo de maniobra es negativo. y por lo tanto, menor que 0. Esto nos indica que la empresa esta financiando todo su activo corriente con pasivo corriente, y ello puede dar ligar a riesgos financieros si se dan desajustes en el flujo de pagos y de cobros.
lunes, 24 de febrero de 2014
Solución del examén T(9,10,11)
1. Supuesto un proyecto de inversión definido por los siguientes datos:
D0 = 80u.m F1 = 70u.m F2 = 30u.m F3 = 30u.m
Y siendo la tasa óptima de actualización del 30 por 100, se desea conocer:
a)El valor capital.
b)¿ es aceptable la inversión propuesta?
Payback: Desembolso inicial->80 u.m
80----12
10----X ; X= 4. Se tarda en recuperar su desembolso inicial dos años y cuatro meses.
Van.
Van= -80+70/(1+0'3)+30/(1+0'3)²+30/(1+0'3)³= 5'25
->Según el método de pay-back es aceptable la inversión porque llega a recuperar el desembolso inicial. Por el VAN también es aceptable porque el VAN>0, por loq ue el proyecto es rentable.
2.La empresa "Tejidos Orientales S.L" presenta a 31 de Diciembre de 2008 la siguiente relación de elementos patrimoniales valorados económicamente:
A)Calcula el capital social de la empresa.
B)Presente el balance ordenado en masas patrimoniales según el Plan General de Contabilidad.
Activo no corriente.
-Inm.Intangible: Aplicaciones informáticas 4000
-Inm.Material:
Mobiliario 14000
Equipos para proceso de información 6000
Maquinaria 40000
Construcciones 100000
Terrenos 75000
Amortización (-7000)
-Fno.
Activo Corriente
-Existencias:
Mercaderías 15000
-Realizable:
Clientes, efecto comerciales a cobrar 12000
-Disponible:
Caja 500
Bancos 10000
NETO
-Reservas
Reservas 15000
Pasivo no corriente (L/P)
Deudas a l/p con entidades de crédito 10000
Proveedores de inmovilizado a l/p 20000
Pasivo Corriente (C/P)
Acreedores por prestación de servicios 4600
Proveedores 1100
Proveedores efectos comerciales a pagar 18000
Efectos a pagar 19000
A) Capital Social.
ANC+AC= 269500
NETO + PASIVO=97600.
CAPITAL SOCIAL = 269500-97600=171900.
lunes, 17 de febrero de 2014
Analisis economico
Concepto y fórmula de RE y RF.
RE= (Resultado de explotación/Activo) x100
Relaciona los beneficios obtenidos con el total de capitales invertidos (propios o ajenos), que están representados por el activo total (inversión de capitales) o por el neto + pasivo (capitales propios y ajenos)
RF=(Beneficio neto/Fondos propios) x100
Es el benefio obtenido por cada 100 euros de capital invertido en la empresa.
Análisis Financiero.
Definición: El análisis financiero es el estudio que se hace de la información contable, mediante la utilización de indicadores y razones financieras.
1.Liquidez o solvencia = (disponible+realizable+existencias) / exigible a corto plazo (1.5 - 2).
2.Tesorería = (disponible+realizable) / exigible a corto plazo (0.75 - 1)
3.Disponibilidad (0.10 - 0.30)
4.Garantía = Activo total / Exigible total (1.5 - 2.5)
5.Endeudamiento = Exigible total / Neto más pasivo (<0.5)
6.Calidad de la deuda = Exigible a corto plazo / Exigible total (cuanto menor mejor)
7.Autonomía = Recursos propios / Exigible total (cuanto mayor, más autonomía)
Tipo test:
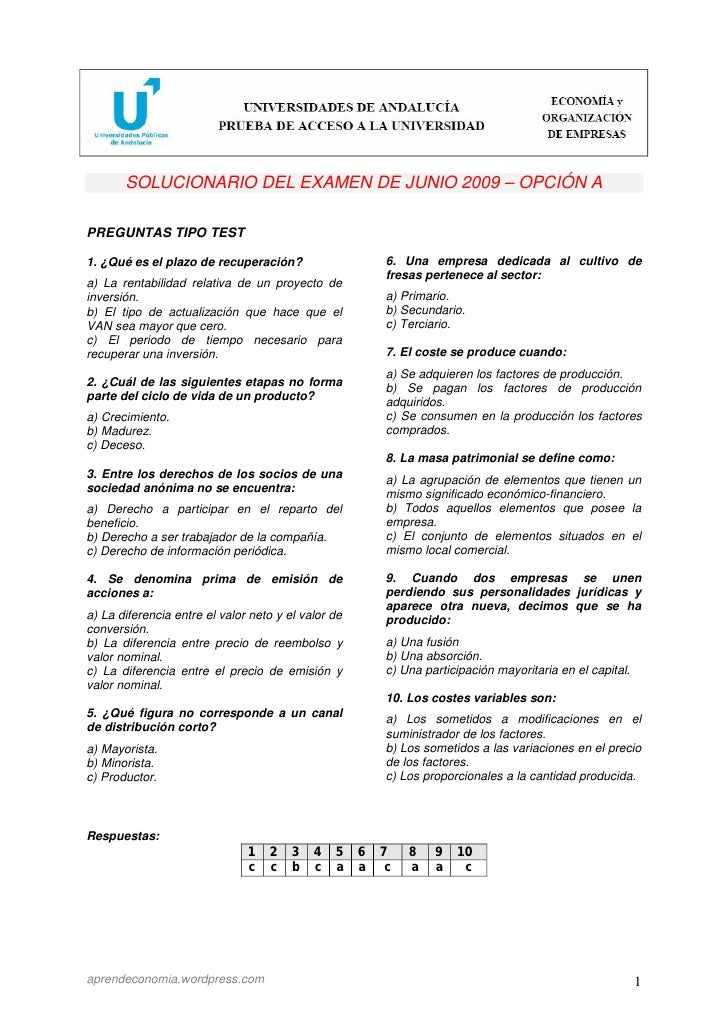
1.¿Cuál de las siguientes medidas tomarías para solucionar un problema de desequilibrio financiero a corto plazo en una empresa?
A. Incrementar las inversiones para producir más.
B.Incrementar el periodo de cobro a los clientes.
C.Negociar un crédito a corto plazo con una entidad financiera.
D.Redenominación de las deudas de corto a largo plazo.
2.La relación entre el resultado obtenido de la empresa y el capital de la misma, se denomina:
A.Rentabilidad.
B.Economicidad.
C.Eficiencia.
D.Productividad.
LA MEMORIA.
La Memoria tiene por misión completar la información contenida en otras cuentas anuales, está
conectada con ellas, de manera que en ellas debe señalarse el apartado
de la Memoria en que se da la información que las completa.
Estructura de la Memoria:
1. Actividad de la empresa.
2. Bases de presentación de las cuentas anuales.
3. Aplicación de resultados.
4. Normas de valoración.
5. Inmovilizado material, intangible e inversiones inmobiliarias.
6. Inversiones financieras.
7. Deudas.
8. Fondos propios.
9. Situación fiscal.
10. Ingresos y Gastos.
11. Subvenciones, donaciones y legados.
12. Operaciones con partes vinculadas.
13. Otra información.
lunes, 10 de febrero de 2014
CUENTA DE PÉRDIDAS Y GANANCIAS.
-La cuenta de resultados o de pérdidas y ganancias:
Constituye un documento de gran utilidad para analizar los distintos
componentes que han contribuido en la obtención del resultado del
período.

LAS CUENTAS ANUALES.
-El balance de situación: Debe reflejar con claridad y exactitud la situación económico-financiera de la empresa, así como los beneficios obtenidos o las pérdidas sufridas al cierre del ejercicio, que suele ser el 31 de Diciembre.
-La cuenta de resultados o de pérdidas y ganancias: Constituye un documento de gran utilidad para analizar los distintos componentes que han contribuido en la obtención del resultado del período.
-El estado de cambios en el patrimonio neto: Recoge las variaciones producidas en la composición del patrimonio neto de la empresa de un ejercicio a otro.
-La memoria: Amplía la información recogida en los documentos anteriores y contiene explicaciones complementarias e información detallada de hechos y circunstancias significativas que ayudan a entender las informaciones del resto de cuentas anuales.
LA EMPRESA LUMEN S.A
BALANCE.
Activo no corriente.
-Inmaterial.
-Material: Mobiliario (12), Instalaciones (27), Amortización acumulada (-5).
-Financiero:
Activo corriente.
-Existencias: Mercaderías (31).
-Realizable: Clientes (11).
-Disponible: Caja (3).
Neto.
-Capital: Capital (32).
-Reservas: Reservas (5).
-Beneficios: Resultado del ejercio (¿?)
Pasivo no corriente.
-Deudas a corto plazo (18).
Pasivo corriente.
-Préstamo a largo plazo (17), Proveedores (6).
RESULTADO DEL EJERCICIO.
- 79-78= 1.
lunes, 3 de febrero de 2014
Balance Empresa Milana
APARTADO A:
ANC:
-Material:edificio de fábrica(40.000),maquinaria(25.000),muebles en el almacén(4.000),herramientas(3.000).
AC:
-Existencias:muebles de almacén (4.000)
-Realizable:créditos contra clientes (10.000)
-Disponible: dinero en efectivo (3.000),saldo de cuentas bancarias a su favor (3.000)
PNC:
-Deudas por suministro de materias primas (8.000)
-Préstamo a devolver dentro de 5 años (27.000).
PC:
Deudas con Hacienda por IVA a pagar (2.000), acciones de otra empresa adquiridas a corto plazo (2.000), préstamo a devolver dentro de 6 meses (10.000), deudas con la seguridad social(3.000).
APARTADO B:
-Activo: 92.000
-Pasivo: 52.000
Capital social: 92.000 - 52.000=40.000
APARTADO C:
-Números de acciones de la empresa: 5.000
-Valor nominal: 40.000/5.000= 8
-Valor contable= neto/número de acciones = 40.000/5.000= 8
EL BALANCE
CONCEPTO:
El balance general, balance de situación o estado de situación patrimonial es un informe financiero contable que refleja la situación de una empresa en un momento determinado.
ESTRUCTURA:
Anc:
INMATERIAL:propiedad industrial,instalaciones técnicas,
MATERIAL: amortización acumulada del inmovilizado material,maquinarias,mobiliario terrenos y bienes naturales,equipos,elementos de transporte
FRO: inversiones financieras a largo plazo
Ac:
EXISTENCIAS:materias primas,productos terminados,mercaderías
REALIZABLE:deudores,clientes o efectos comerciales a cobrar
DISPONIBLE:caja,bancos e instituciones de crédito, c/c vista e inversiones financieras a corto plazo.
NETO:
CAPITAL:capital y capital social
RESERVAS: reserva legal y voluntarias
BENEFICIOS:resultado del ejercicio
PNC: deudas a largo plazo con entidades de crédito y proveedores de inmovilizado a largo plazo.
PC: proveedores,efectos comerciales a pagar,acreedores por prestación de servicios,hacienda pública,acreedora por conceptos fiscales,organismos de la Seguridad Social, y deudas a corto plazo con entidades de crédito.
PROBLEMA DE SELECTIVIDAD DEL BALANCE RESUELTO:
http://www.slideshare.net/aprendeconomia/examen-resuelto-selectividad-economa-de-la-empresa-septiembre-2008
(Opción A examen Septiembre 2008)
TIPO TEST (4):
http://www.slideshare.net/aprendeconomia/examen-resuelto-selectividad-economa-de-la-
lunes, 20 de enero de 2014
Criterios estáticos de selección.
Definición: Los criterios de selección de inversiones son métodos que nos
permiten valorar las diferentes opciones de inversión que tiene una
empresa. Dependiendo de si incluyen o no la variable "tiempo" hablamos
de criterios de selección estáticos o criterios de selección dinámicos.
Diferencia entre plazo de recuperación y flujo neto total:
Problema de Pay-back:
El proyecto A considera una inversión de $ 2.000, que son recuperados en el año 0 (se recupera en 1 período).
Si calculamos el VAN con una tasa del 10%, nos da negativo. Mientras que en el proyecto B la recuperación de la inversión se da en el año 2 (se recupera en 2 períodos), pero al considerar 3 años de evaluación, teniendo un muy buen flujo en el año 3, el VAN de esta propuesta es positivo, por lo cual, tendríamos que decidirnos por ésta sobre la del proyecto A.

Diferencia entre plazo de recuperación y flujo neto total:
¿En
qué consiste el PRI? Es un instrumento que permite medir el plazo de
tiempo que se requiere para que los flujos netos de efectivo de una
inversión recuperen su costo o inversión inicial.
¿Cómo se calcula el estado de Flujo Neto de Efectivo
(FNE)? Para calcular los FNE debe acudirse a los pronósticos tanto
de la inversión inicial como del estado de resultados del proyecto. La
inversión inicial supone los diferentes desembolsos que hará la empresa en
el momento de ejecutar el proyecto (año cero). Por ser desembolsos de
dinero debe ir con signo negativo en el estado de FNE.
Problema de Pay-back:
El proyecto A considera una inversión de $ 2.000, que son recuperados en el año 0 (se recupera en 1 período).
Si calculamos el VAN con una tasa del 10%, nos da negativo. Mientras que en el proyecto B la recuperación de la inversión se da en el año 2 (se recupera en 2 períodos), pero al considerar 3 años de evaluación, teniendo un muy buen flujo en el año 3, el VAN de esta propuesta es positivo, por lo cual, tendríamos que decidirnos por ésta sobre la del proyecto A.
1. El criterio que nos indica el tiempo necesario para
recuperar la inversión se llama:
a)Valor actual neto o VAN.
b)Tasa de rendimiento interno o TIR.
c)Plazo de recuperación
2.El criterio del plazo de recuperación o pay-back:
a.Es un criterio de liquidez.
b.Es un criterio de rentabilidad.
c.Es un criterio de productividad.
lunes, 13 de enero de 2014
VAN Y EL PAY-BACK
VAN.
El valor actual neto, también conocido como valor actualizado neto o valor presente neto (en inglés net present value), cuyo acrónimo es VAN (en inglés, NPV), es un procedimiento que permite calcular el valor presente de un determinado número de flujos de caja futuros, originados por una inversión. La metodología consiste en descontar al momento actual (es decir, actualizar mediante una tasa) todos los flujos de caja futuros del p en determinar la equivalencia en el tiempo 0 de los flujos de efectivo futuros que genera un proyecto y comparar esta equivalencia con el desembolso inicial. Cuando dicha equivalencia es mayor que el desembolso inicial, entonces, es recomendable que el proyecto sea aceptado.
La fórmula que nos permite calcular el Valor Actual Neto es:
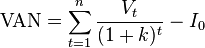
X = 2 meses.
La
solución son 2 años y 2 meses.
X = 2'4 meses.
Para expresarlo
correctamente tendremos en cuenta que el año comercial tiene siempre meses de
30 días.
X = 12
La solución será 3 años, 2
meses y 12 días.
El valor actual neto, también conocido como valor actualizado neto o valor presente neto (en inglés net present value), cuyo acrónimo es VAN (en inglés, NPV), es un procedimiento que permite calcular el valor presente de un determinado número de flujos de caja futuros, originados por una inversión. La metodología consiste en descontar al momento actual (es decir, actualizar mediante una tasa) todos los flujos de caja futuros del p en determinar la equivalencia en el tiempo 0 de los flujos de efectivo futuros que genera un proyecto y comparar esta equivalencia con el desembolso inicial. Cuando dicha equivalencia es mayor que el desembolso inicial, entonces, es recomendable que el proyecto sea aceptado.
La fórmula que nos permite calcular el Valor Actual Neto es:
 representa los flujos de caja en cada periodo t.
 es el valor del desembolso inicial de la inversión.
 es el número de períodos considerado.
 es el tipo de interés.
- Ejemplo:
Una Maquina tiene un costo inicial de $us. 1100 y una vida útil de 6 años, al cabo de los cuales su valor de salvamento es de $us.100 Los costos de operación y mantenimiento son de $us. 30 al año y se espera que los ingresos por el aprovechamiento de la maquina asciendan a $us. 300 al año ¿Cuál es la TIR de este proyecto de inversión?
DATOS:
Ci = 1100
n = 6 años
Vs = 100
Cop = 30 $us/año
Ingresos = 300 $us/año
TIR = ?

PAY-BACK.- El Pay-back, bién denominado periodo medio de maduración, es uno de los llamados métodos de selección estáticos. Se trata de una técnica que tienen las empresas para hacerse una idea aproximada del tiempo que tardarán en recuperar el desembolso inicial invertido en el proceso productivo; es decir, el número de días que normalmente los elementos de circulante completen una vuelta o ciclo de explotación.

Veamos un ejemplo:
Un
proyecto de inversión nos ofrece el desembolso inicial y los flujos de caja que
a continuación te detallamos:
| Año | Desembolso | Cflow Año 1 | Cflow Año 2 | Cflow Año 3 | Cflow Año 4 |
| 1 | 500 | 200 | 250 | 300 | 400 |
| 2 | 500 | 200 | 200 | 500 | |
| 3 | 500 | 300 | 300 | ||
| 4 | 500 | 1.000 |
Calcula
el pay back de los 4 proyectos de inversión (todos los flujos de caja
son positivos, habiendo más cobros que pagos). Los proyectos vienen
expresados en unidades monetarias (UM).
-
Proyecto 1
Vamos sumando los flujos de caja hasta superar a la inversión inicial.
200 + 250 + 300 = 750 UM
En el tercer año los flujos de caja superan en UM al desembolso inicial. Vamos a ver en qué momento concreto:- A principios de año se llevaba un flujo de caja acumulado de 200 + 250 = 450 UM
- El desembolso inicial es de 500 UM. Por tanto, cuando se alcanza esa cifra, los flujos de caja igualan al desembolso inicial. Como a principio de año faltaban 50 UM para llegar al desembolso inicial, cuando se alcance esta cifra se situará el pay back.
- El flujo de caja total del año es de 300 UM.
Si durante un año (12 meses) hay un flujo de caja (cash flow) de 300 UM, ¿cuántos meses se
necesitan para conseguir 50 UM?
Se
trata de realizar una sencilla regla de tres:
300 ________
12
50 _________ X
X = 2 meses.
- Proyecto 2
1.
200
+ 0 + 200 + 500 = 900 UM
En el cuarto año los flujos de caja superan
al desembolso inicial.
2.
500 ______ 12
100 _______ X
X = 2'4 meses.
1 mes _________ 30 días
0'4 ____________ X
X = 12
Suscribirse a:
Entradas (Atom)