1. Supuesto un proyecto de inversión definido por los siguientes datos:
D0 = 80u.m F1 = 70u.m F2 = 30u.m F3 = 30u.m
Y siendo la tasa óptima de actualización del 30 por 100, se desea conocer:
a)El valor capital.
b)¿ es aceptable la inversión propuesta?
Payback: Desembolso inicial->80 u.m
80----12
10----X ; X= 4. Se tarda en recuperar su desembolso inicial dos años y cuatro meses.
Van.
Van= -80+70/(1+0'3)+30/(1+0'3)²+30/(1+0'3)³= 5'25
->Según el método de pay-back es aceptable la inversión porque llega a recuperar el desembolso inicial. Por el VAN también es aceptable porque el VAN>0, por loq ue el proyecto es rentable.
2.La empresa "Tejidos Orientales S.L" presenta a 31 de Diciembre de 2008 la siguiente relación de elementos patrimoniales valorados económicamente:
A)Calcula el capital social de la empresa.
B)Presente el balance ordenado en masas patrimoniales según el Plan General de Contabilidad.
Activo no corriente.
-Inm.Intangible: Aplicaciones informáticas 4000
-Inm.Material:
Mobiliario 14000
Equipos para proceso de información 6000
Maquinaria 40000
Construcciones 100000
Terrenos 75000
Amortización (-7000)
-Fno.
Activo Corriente
-Existencias:
Mercaderías 15000
-Realizable:
Clientes, efecto comerciales a cobrar 12000
-Disponible:
Caja 500
Bancos 10000
NETO
-Reservas
Reservas 15000
Pasivo no corriente (L/P)
Deudas a l/p con entidades de crédito 10000
Proveedores de inmovilizado a l/p 20000
Pasivo Corriente (C/P)
Acreedores por prestación de servicios 4600
Proveedores 1100
Proveedores efectos comerciales a pagar 18000
Efectos a pagar 19000
A) Capital Social.
ANC+AC= 269500
NETO + PASIVO=97600.
CAPITAL SOCIAL = 269500-97600=171900.
lunes, 24 de febrero de 2014

lunes, 17 de febrero de 2014
Analisis economico
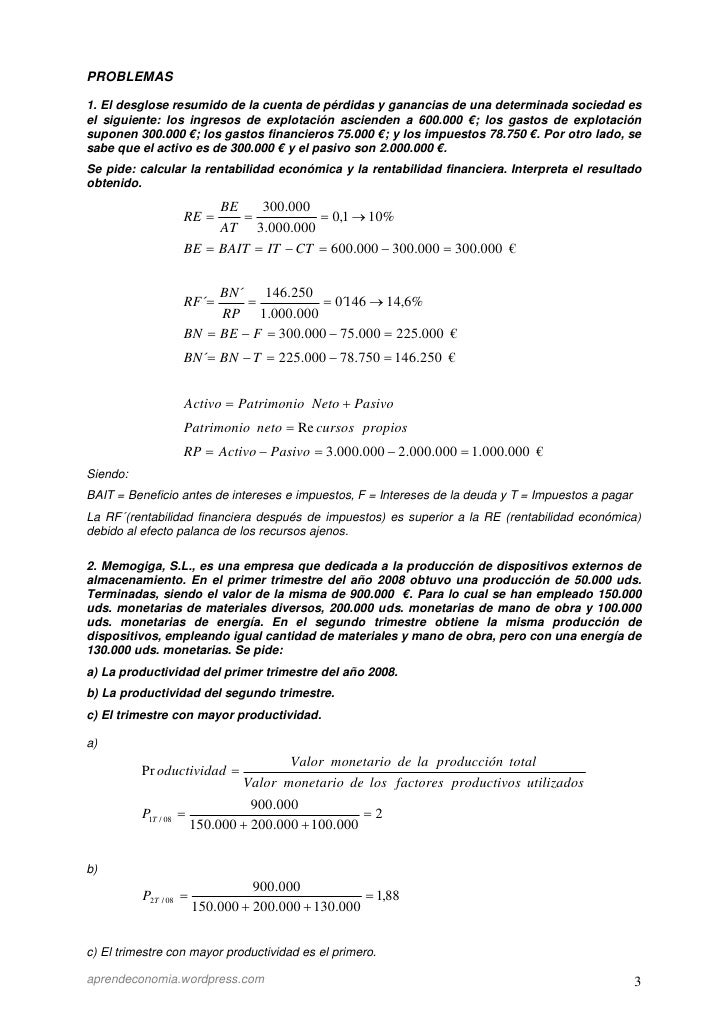
Concepto y fórmula de RE y RF.
RE= (Resultado de explotación/Activo) x100
Relaciona los beneficios obtenidos con el total de capitales invertidos (propios o ajenos), que están representados por el activo total (inversión de capitales) o por el neto + pasivo (capitales propios y ajenos)
RF=(Beneficio neto/Fondos propios) x100
Es el benefio obtenido por cada 100 euros de capital invertido en la empresa.
Análisis Financiero.
Definición: El análisis financiero es el estudio que se hace de la información contable, mediante la utilización de indicadores y razones financieras.
1.Liquidez o solvencia = (disponible+realizable+existencias) / exigible a corto plazo (1.5 - 2).
2.Tesorería = (disponible+realizable) / exigible a corto plazo (0.75 - 1)
3.Disponibilidad (0.10 - 0.30)
4.Garantía = Activo total / Exigible total (1.5 - 2.5)
5.Endeudamiento = Exigible total / Neto más pasivo (<0.5)
6.Calidad de la deuda = Exigible a corto plazo / Exigible total (cuanto menor mejor)
7.Autonomía = Recursos propios / Exigible total (cuanto mayor, más autonomía)
Tipo test:
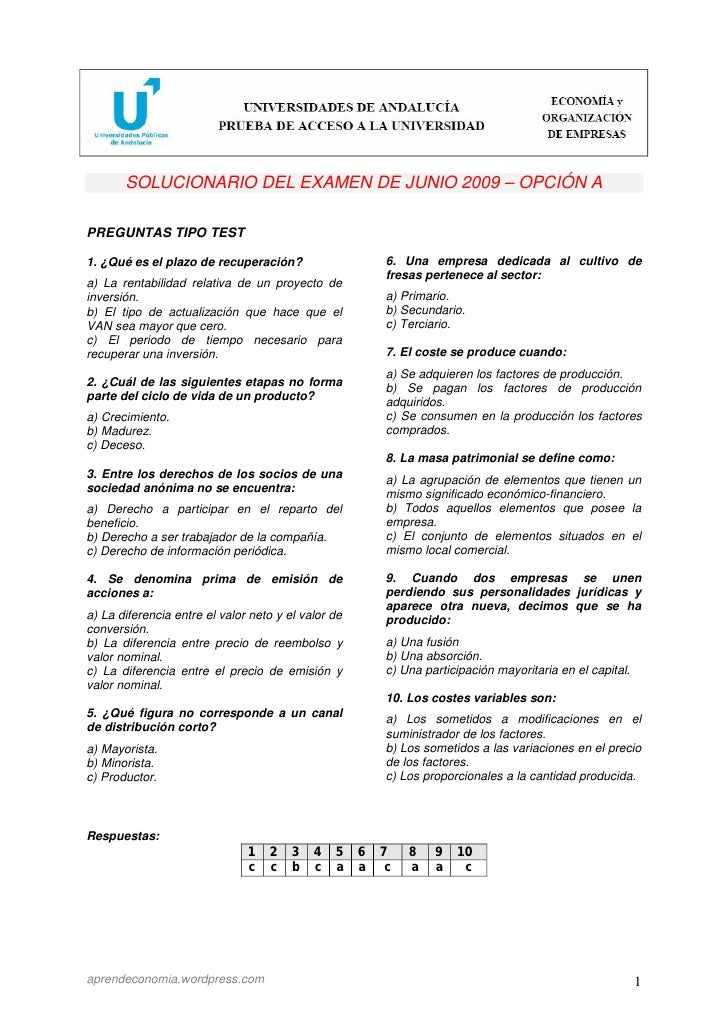
1.¿Cuál de las siguientes medidas tomarías para solucionar un problema de desequilibrio financiero a corto plazo en una empresa?
A. Incrementar las inversiones para producir más.
B.Incrementar el periodo de cobro a los clientes.
C.Negociar un crédito a corto plazo con una entidad financiera.
D.Redenominación de las deudas de corto a largo plazo.
2.La relación entre el resultado obtenido de la empresa y el capital de la misma, se denomina:
A.Rentabilidad.
B.Economicidad.
C.Eficiencia.
D.Productividad.
LA MEMORIA.
La Memoria tiene por misión completar la información contenida en otras cuentas anuales, está
conectada con ellas, de manera que en ellas debe señalarse el apartado
de la Memoria en que se da la información que las completa.
Estructura de la Memoria:
1. Actividad de la empresa.
2. Bases de presentación de las cuentas anuales.
3. Aplicación de resultados.
4. Normas de valoración.
5. Inmovilizado material, intangible e inversiones inmobiliarias.
6. Inversiones financieras.
7. Deudas.
8. Fondos propios.
9. Situación fiscal.
10. Ingresos y Gastos.
11. Subvenciones, donaciones y legados.
12. Operaciones con partes vinculadas.
13. Otra información.
lunes, 10 de febrero de 2014
CUENTA DE PÉRDIDAS Y GANANCIAS.
-La cuenta de resultados o de pérdidas y ganancias:
Constituye un documento de gran utilidad para analizar los distintos
componentes que han contribuido en la obtención del resultado del
período.

LAS CUENTAS ANUALES.
-El balance de situación: Debe reflejar con claridad y exactitud la situación económico-financiera de la empresa, así como los beneficios obtenidos o las pérdidas sufridas al cierre del ejercicio, que suele ser el 31 de Diciembre.
-La cuenta de resultados o de pérdidas y ganancias: Constituye un documento de gran utilidad para analizar los distintos componentes que han contribuido en la obtención del resultado del período.
-El estado de cambios en el patrimonio neto: Recoge las variaciones producidas en la composición del patrimonio neto de la empresa de un ejercicio a otro.
-La memoria: Amplía la información recogida en los documentos anteriores y contiene explicaciones complementarias e información detallada de hechos y circunstancias significativas que ayudan a entender las informaciones del resto de cuentas anuales.
LA EMPRESA LUMEN S.A
BALANCE.
Activo no corriente.
-Inmaterial.
-Material: Mobiliario (12), Instalaciones (27), Amortización acumulada (-5).
-Financiero:
Activo corriente.
-Existencias: Mercaderías (31).
-Realizable: Clientes (11).
-Disponible: Caja (3).
Neto.
-Capital: Capital (32).
-Reservas: Reservas (5).
-Beneficios: Resultado del ejercio (¿?)
Pasivo no corriente.
-Deudas a corto plazo (18).
Pasivo corriente.
-Préstamo a largo plazo (17), Proveedores (6).
RESULTADO DEL EJERCICIO.
- 79-78= 1.
lunes, 3 de febrero de 2014
Balance Empresa Milana
APARTADO A:
ANC:
-Material:edificio de fábrica(40.000),maquinaria(25.000),muebles en el almacén(4.000),herramientas(3.000).
AC:
-Existencias:muebles de almacén (4.000)
-Realizable:créditos contra clientes (10.000)
-Disponible: dinero en efectivo (3.000),saldo de cuentas bancarias a su favor (3.000)
PNC:
-Deudas por suministro de materias primas (8.000)
-Préstamo a devolver dentro de 5 años (27.000).
PC:
Deudas con Hacienda por IVA a pagar (2.000), acciones de otra empresa adquiridas a corto plazo (2.000), préstamo a devolver dentro de 6 meses (10.000), deudas con la seguridad social(3.000).
APARTADO B:
-Activo: 92.000
-Pasivo: 52.000
Capital social: 92.000 - 52.000=40.000
APARTADO C:
-Números de acciones de la empresa: 5.000
-Valor nominal: 40.000/5.000= 8
-Valor contable= neto/número de acciones = 40.000/5.000= 8
EL BALANCE
CONCEPTO:
El balance general, balance de situación o estado de situación patrimonial es un informe financiero contable que refleja la situación de una empresa en un momento determinado.
ESTRUCTURA:
Anc:
INMATERIAL:propiedad industrial,instalaciones técnicas,
MATERIAL: amortización acumulada del inmovilizado material,maquinarias,mobiliario terrenos y bienes naturales,equipos,elementos de transporte
FRO: inversiones financieras a largo plazo
Ac:
EXISTENCIAS:materias primas,productos terminados,mercaderías
REALIZABLE:deudores,clientes o efectos comerciales a cobrar
DISPONIBLE:caja,bancos e instituciones de crédito, c/c vista e inversiones financieras a corto plazo.
NETO:
CAPITAL:capital y capital social
RESERVAS: reserva legal y voluntarias
BENEFICIOS:resultado del ejercicio
PNC: deudas a largo plazo con entidades de crédito y proveedores de inmovilizado a largo plazo.
PC: proveedores,efectos comerciales a pagar,acreedores por prestación de servicios,hacienda pública,acreedora por conceptos fiscales,organismos de la Seguridad Social, y deudas a corto plazo con entidades de crédito.
PROBLEMA DE SELECTIVIDAD DEL BALANCE RESUELTO:
http://www.slideshare.net/aprendeconomia/examen-resuelto-selectividad-economa-de-la-empresa-septiembre-2008
(Opción A examen Septiembre 2008)
TIPO TEST (4):
http://www.slideshare.net/aprendeconomia/examen-resuelto-selectividad-economa-de-la-
Suscribirse a:
Entradas (Atom)